Domain softwaregeschäft.de kaufen?
Wir ziehen mit dem Projekt
softwaregeschäft.de um.
Sind Sie am Kauf der Domain
softwaregeschäft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain softwaregeschäft.de kaufen?
Wird BG Rente auf Rente angerechnet?
Wird BG Rente auf Rente angerechnet? Ja, in der Regel wird die Rente aus der gesetzlichen Unfallversicherung (BG Rente) auf andere Renten angerechnet, um eine Überkompensation zu vermeiden. Dies bedeutet, dass die BG Rente mit anderen Renten wie der gesetzlichen Altersrente oder der Erwerbsminderungsrente verrechnet werden kann. Es gibt jedoch bestimmte Freibeträge und Regelungen, die je nach individueller Situation variieren können. Es ist daher ratsam, sich bei der zuständigen Rentenversicherung oder einem Fachanwalt für Sozialrecht über die genauen Anrechnungsregelungen zu informieren. **
Wird die BG Rente von der Rente abgezogen?
Wird die BG Rente von der Rente abgezogen? Die Berufsgenossenschaftsrente (BG Rente) wird in der Regel nicht von der gesetzlichen Rente abgezogen. Beide Rentenarten können parallel bezogen werden. Die BG Rente wird als Entschädigung für Arbeitsunfälle oder Berufskrankheiten gezahlt und ist daher unabhhängig von anderen Rentenansprüchen. Es kann jedoch sein, dass andere Einkünfte wie beispielsweise eine private Berufsunfähigkeitsrente auf die BG Rente angerechnet werden. Es ist ratsam, sich bei der zuständigen Berufsgenossenschaft oder einem Rentenberater über die genauen Regelungen zu informieren. **

Ähnliche Suchbegriffe für Rente
Top-Angebote
Produkte zum Begriff Rente:
-
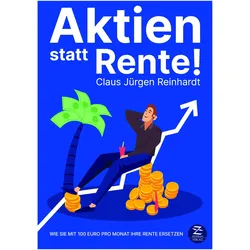
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
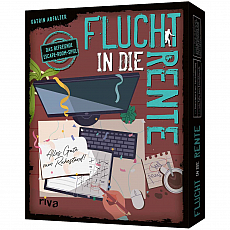
Riva Verlag Flucht in die Rente - deutsch 310376Das befreiende Escape-Room-Spiel Du hast die Nase voll von der Arbeit, deinem Chef und von deinen nervigen Kunden willst du gar ... 1 x Flucht in die Rente - deutsch Sprache: deutsche Version Anleitung in: Typ: Escape Spiele, Rätselspiele,15,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
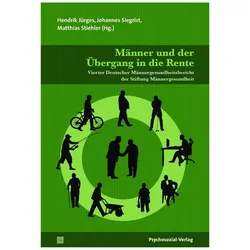
Männer und der Übergang in die Rente, Fachbücher von Matthias Stiehler, Johannes Siegrist, Hendrik Jürges, Doris BardehleBis zum Jahr 2050 wird es etwa 23 Millionen über 65-Jährige in Deutschland geben. Dadurch wird es gesellschaftlich wie individuell zunehmend notwendig, gute Voraussetzungen für das Rentenalter als Lebensphase zu schaffen. Um es bei guter Gesundheit und Lebensqualität zu verbringen, sollte bereits die Zeit vor dem Übergang zur Vorbereitung genutzt werden. Insbesondere Männer, die sich oft stark mit ihrer Berufstätigkeit identifizieren, sind gefordert, ein hohes Gesundheitspotenzial und gute soziale Bedingungen verantwortungsbewusst aufzubauen. Der Vierte Deutsche Männergesundheitsbericht setzt bei einer fundierten Bestandsaufnahme der Situation der Männer zwischen 55 und 74 Jahren an. Aus ihr ergeben sich wichtige Themen für die Politik, für die soziale Arbeit und für den gesellschaftlichen Diskurs insgesamt: die Situation der Erwerbsarbeit zehn Jahre vor der Berentung, die Übergangsphase sowie gesundheitsfördernde Projekte für Männer vor und nach dem Renteneintritt.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind IT Applikationen?
IT-Applikationen sind Softwareanwendungen, die speziell für den Einsatz in der Informationstechnologie entwickelt wurden. Sie dienen dazu, bestimmte Aufgaben oder Prozesse zu automatisieren, zu vereinfachen oder zu unterstützen. Beispiele für IT-Applikationen sind CRM-Systeme, Buchhaltungssoftware, Datenbanken oder auch mobile Apps. Diese Anwendungen können sowohl für interne Unternehmensprozesse als auch für externe Kundenanwendungen entwickelt werden. IT-Applikationen spielen eine wichtige Rolle in der digitalen Transformation von Unternehmen und tragen maßgeblich zur Effizienzsteigerung und Optimierung von Geschäftsprozessen bei. **
-
Wie viel Rente bekomme ich aus der Riester Rente?
Wie viel Rente Sie aus der Riester Rente erhalten, hängt von verschiedenen Faktoren ab, wie z.B. der Höhe Ihrer eingezahlten Beiträge, der Laufzeit des Vertrags, der Entwicklung der Kapitalmärkte und den Kosten des Anbieters. Es ist daher schwierig, eine genaue Summe zu nennen, da diese individuell berechnet wird. Es empfiehlt sich, regelmäßig Ihre Riester Rente zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um eine möglichst hohe Rente im Alter zu erhalten. Es kann auch sinnvoll sein, sich von einem Finanzberater beraten zu lassen, um die optimale Strategie für Ihre Riester Rente zu entwickeln. **
-
Wird die private Rente von der gesetzlichen Rente abgezogen?
Nein, die private Rente wird nicht von der gesetzlichen Rente abgezogen. Die gesetzliche Rente und die private Rente sind zwei separate Rentenarten, die unabhhängig voneinander sind. Die private Rente wird zusätzlich zur gesetzlichen Rente ausgezahlt und dient dazu, die Versorgungslücke im Alter zu schließen. Es ist wichtig, sowohl in die gesetzliche als auch in die private Altersvorsorge zu investieren, um im Alter finanziell abgesichert zu sein. **
-
Wird die private Rente auf die gesetzliche Rente angerechnet?
Wird die private Rente auf die gesetzliche Rente angerechnet? Diese Frage kann nicht pauschal beantwortet werden, da es von verschiedenen Faktoren abhängt, wie die private Rente gestaltet ist. In der Regel werden private Renten nicht auf die gesetzliche Rente angerechnet, da sie unabhängig voneinander sind. Allerdings kann es Ausnahmen geben, zum Beispiel wenn es sich um eine betriebliche Altersvorsorge handelt, die mit der gesetzlichen Rente verrechnet wird. Es ist daher ratsam, sich individuell beraten zu lassen, um Klarheit über die Anrechnungsmöglichkeiten zu erhalten. **

Ist Rente Kirchensteuerpflichtig?
Die Kirchensteuer wird in Deutschland auf Einkommen und bestimmte Kapitaleinkünfte erhoben. Renteneinkünfte sind grundsätzlich kirchensteuerpflichtig, sofern der Rentner Mitglied einer steuererhebenden Religionsgemeinschaft ist. Die Kirchensteuer wird direkt von der Rentenversicherung einbehalten und an die jeweilige Religionsgemeinschaft abgeführt. Es ist daher wichtig, bei Renteneinkünften die Religionszugehörigkeit anzugeben, um die Kirchensteuer korrekt zu berechnen und abzuführen. Es gibt jedoch auch die Möglichkeit, einen Kirchensteuerrückerstattungsantrag zu stellen, wenn man aus der Kirche ausgetreten ist oder bestimmte Voraussetzungen erfüllt. **
Wann kontenklärung Rente?
Die Kontenklärung für die Rente erfolgt in der Regel automatisch durch den Rentenversicherungsträger. Dabei werden alle relevanten Versicherungszeiten und Beitragszeiten überprüft, um die Rentenhöhe zu berechnen. Es kann jedoch auch vorkommen, dass Versicherte selbst aktiv werden müssen, wenn Unstimmigkeiten oder Lücken in den Versicherungszeiten bestehen. In diesem Fall sollten sie sich direkt an ihren Rentenversicherungsträger wenden, um eine Kontenklärung zu beantragen. Eine regelmäßige Überprüfung der eigenen Rentenansprüche kann dabei helfen, eventuelle Fehler oder Lücken frühzeitig zu erkennen und zu korrigieren. Es ist ratsam, sich frühzeitig mit dem Thema Kontenklärung auseinanderzusetzen, um im Rentenalter keine bösen Überraschungen zu erleben. **
Top-Angebote
Produkte zum Begriff Rente:
-
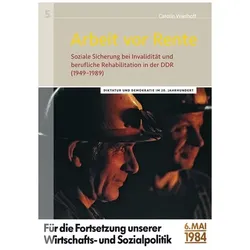
Arbeit vor Rente, Fachbücher von Carolin WiethoffSchon vor der Staatsgründung legte die SED die Grundlagen für ein neues System der sozialen Sicherung und wandelte den traditionellen Wohlfahrtsstaat in einen "Workfare-State" um. Carolin Wiethoff richtet den Blick auf die Auswirkungen dieser Politik auf die Menschen, die aufgrund einer Erwerbsminderung nicht mehr oder nur noch eingeschränkt arbeiten konnten. Ihre Studie untersucht über einen Zeitraum von 40 Jahren hinweg die soziale Sicherung bei Invalidität und sozialpolitische Initiativen zur beruflichen Rehabilitation. Die beiden Bereiche waren eng miteinander verbunden, weil es den politisch Verantwortlichen in der DDR stets darum ging, möglichst viele Bürger in den Arbeitsprozess zu integrieren und eine dauerhafte Invalidisierung zu vermeiden. Im Mittelpunkt der Untersuchung steht neben dem stellenweise konfliktreichen Zusammenspiel der einzelnen Akteure im Partei- und Staatsapparat die betriebliche Praxis, denn in der DDR war Sozialpolitik besonders stark auf die Betriebe zentriert. Anhand des Eisenhüttenkombinates Ost, einem Schwerpunktbetrieb der DDR, werden die Organisation des betrieblichen Gesundheits- und Sozialwesens und Schwierigkeiten bei der Umsetzung staatlicher Vorgaben deutlich.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riva Verlag Flucht in die Rente - deutsch 310376Das befreiende Escape-Room-Spiel Du hast die Nase voll von der Arbeit, deinem Chef und von deinen nervigen Kunden willst du gar ... 1 x Flucht in die Rente - deutsch Sprache: deutsche Version Anleitung in: Typ: Escape Spiele, Rätselspiele,15,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wird BG Rente auf Rente angerechnet?
Wird BG Rente auf Rente angerechnet? Ja, in der Regel wird die Rente aus der gesetzlichen Unfallversicherung (BG Rente) auf andere Renten angerechnet, um eine Überkompensation zu vermeiden. Dies bedeutet, dass die BG Rente mit anderen Renten wie der gesetzlichen Altersrente oder der Erwerbsminderungsrente verrechnet werden kann. Es gibt jedoch bestimmte Freibeträge und Regelungen, die je nach individueller Situation variieren können. Es ist daher ratsam, sich bei der zuständigen Rentenversicherung oder einem Fachanwalt für Sozialrecht über die genauen Anrechnungsregelungen zu informieren. **
-
Wird die BG Rente von der Rente abgezogen?
Wird die BG Rente von der Rente abgezogen? Die Berufsgenossenschaftsrente (BG Rente) wird in der Regel nicht von der gesetzlichen Rente abgezogen. Beide Rentenarten können parallel bezogen werden. Die BG Rente wird als Entschädigung für Arbeitsunfälle oder Berufskrankheiten gezahlt und ist daher unabhhängig von anderen Rentenansprüchen. Es kann jedoch sein, dass andere Einkünfte wie beispielsweise eine private Berufsunfähigkeitsrente auf die BG Rente angerechnet werden. Es ist ratsam, sich bei der zuständigen Berufsgenossenschaft oder einem Rentenberater über die genauen Regelungen zu informieren. **
-
Was sind IT Applikationen?
IT-Applikationen sind Softwareanwendungen, die speziell für den Einsatz in der Informationstechnologie entwickelt wurden. Sie dienen dazu, bestimmte Aufgaben oder Prozesse zu automatisieren, zu vereinfachen oder zu unterstützen. Beispiele für IT-Applikationen sind CRM-Systeme, Buchhaltungssoftware, Datenbanken oder auch mobile Apps. Diese Anwendungen können sowohl für interne Unternehmensprozesse als auch für externe Kundenanwendungen entwickelt werden. IT-Applikationen spielen eine wichtige Rolle in der digitalen Transformation von Unternehmen und tragen maßgeblich zur Effizienzsteigerung und Optimierung von Geschäftsprozessen bei. **
-
Wie viel Rente bekomme ich aus der Riester Rente?
Wie viel Rente Sie aus der Riester Rente erhalten, hängt von verschiedenen Faktoren ab, wie z.B. der Höhe Ihrer eingezahlten Beiträge, der Laufzeit des Vertrags, der Entwicklung der Kapitalmärkte und den Kosten des Anbieters. Es ist daher schwierig, eine genaue Summe zu nennen, da diese individuell berechnet wird. Es empfiehlt sich, regelmäßig Ihre Riester Rente zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um eine möglichst hohe Rente im Alter zu erhalten. Es kann auch sinnvoll sein, sich von einem Finanzberater beraten zu lassen, um die optimale Strategie für Ihre Riester Rente zu entwickeln. **
Ähnliche Suchbegriffe für Rente
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Männer und der Übergang in die Rente, Fachbücher von Matthias Stiehler, Johannes Siegrist, Hendrik Jürges, Doris BardehleBis zum Jahr 2050 wird es etwa 23 Millionen über 65-Jährige in Deutschland geben. Dadurch wird es gesellschaftlich wie individuell zunehmend notwendig, gute Voraussetzungen für das Rentenalter als Lebensphase zu schaffen. Um es bei guter Gesundheit und Lebensqualität zu verbringen, sollte bereits die Zeit vor dem Übergang zur Vorbereitung genutzt werden. Insbesondere Männer, die sich oft stark mit ihrer Berufstätigkeit identifizieren, sind gefordert, ein hohes Gesundheitspotenzial und gute soziale Bedingungen verantwortungsbewusst aufzubauen. Der Vierte Deutsche Männergesundheitsbericht setzt bei einer fundierten Bestandsaufnahme der Situation der Männer zwischen 55 und 74 Jahren an. Aus ihr ergeben sich wichtige Themen für die Politik, für die soziale Arbeit und für den gesellschaftlichen Diskurs insgesamt: die Situation der Erwerbsarbeit zehn Jahre vor der Berentung, die Übergangsphase sowie gesundheitsfördernde Projekte für Männer vor und nach dem Renteneintritt.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Manfred Friedrich - Ruhestand für Anfänger - 365 inspirierende Ideen für das erste Jahr der Rente - Preis vom 24.10.2026 19:17:51 hBinding : Taschenbuch, Label : Kniga Verlag, Publisher : Kniga Verlag, medium : Taschenbuch, numberOfPages : 172, publicationDate : 2021-08-23, authors : Manfred Friedrich, ISBN : 39823657084,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Joy-it RB-JoyPiAdv-BS-ENG Betriebssystem, Programmierung 32 GBAuf dieser 32GB Speicherkarte befindet sich die Educationsoftware für den Joy Pi Advanced, dieser wir zur Nutzung der Software benötigt. Es ist Deutsch oder Englisch frei wählbar. Erleben Sie ein neues Level des digitalen Lernens mit der Joy-Pi Software! Eine einzige, maßgeschneiderte Software begleitet Sie durch eine Welt voller Wissen und Praxis. Unsere eigenentwickelte Lernzentrale öffnet Tore zu einer Fülle an Informationen, detaillierten Erklärungen und interaktiven Tutorials, die das Lernen nicht nur effizient, sondern auch spannend gestalten. Für Nutzer des Joy-Pi Advanced haben wir einen weiteren Clou: Unsere Software lässt sich nahtlos sowohl auf dem Raspberry Pi als auch auf Windows-Geräten ausführen. So garantieren wir maximale Flexibilität und Anpassungsfähigkeit für jeden Lernstil und jedes technische Setup. Mit der Joy-Pi Software ist das Lernen nicht nur Wissensvermittlung, sondern ein Erlebnis!. DER JOY-PI IN ZAHLEN: EINE ERFOLGSGESCHICHTE, DIE NIE ENDET! Hinter jedem großartigen Produkt steckt oft eine noch beeindruckendere Geschichte. Die Joy-Pi Software ist das Ergebnis leidenschaftlicher Hingabe, technischer Brillanz und unermüdlicher Arbeit. Über 300.000 Zeilen Code formen das Herzstück dieser revolutionären Lernplattform. Jede einzelne Zeile repräsentiert die Sorgfalt und das Fachwissen, mit dem unser Team das bestmögliche Lernerlebnis für Sie geschaffen hat. Aber das ist noch nicht alles. Über zwei Jahre hinweg haben wir getüftelt, programmiert und optimiert, um jede Funktion und jedes Feature der Software zuperfektionieren. Das Ergebnis? Eine Software, die in ihrer Komplexität und Effizienz ihresgleichen sucht. Doch wir hören hier nicht auf. Durch ständige Updates erweitern und verbessern wir den Inhalt, sodass er noch nützlicher und relevanter wird. Mit jedem Update wächst die Vielfalt und Qualität unserer Lernplattform, um stets das aktuellste und umfassendste Lernerlebnis zu bieten. Die Wissensdatenbank Ihres Joy-Pi Advanced ist mehr als nur eine Informationsquelle. Sie ist ein Tor zur Welt der Elektronik, in der Neugier auf Expertise trifft. Jeder, von Neulingen bis zu Experten, findet hier genau das, was er sucht. Starten Sie mit unseren leicht verständlichen Erklärungen, die den Einstieg in jedes Modul zum Kinderspiel machen. Wenn Sie dann tiefer eintauchen möchten, bieten wir Ihnen Einblicke in die technischen Details und die komplexe Welt der Mikroelektronik. Doch das ist nur die Spitze des Eisbergs. Unsere detaillierten Schaltbilder verdeutlichen Ihnen die Funktionsweise und den Aufbau jedes Moduls, sodass Sie nicht nur verstehen, was Sie tun, sondern auch warum. Für alle, die bereit sind, sich in die Praxis zu begeben, sind unsere Schritt-für-Schritt-Anleitungen genau das Richtige. Sie begleiten Sie von der ersten Idee bis zur vollendeten Umsetzung, immer mit dem Ziel, dass Sie das Beste aus Ihrem Joy-Pi herausholen. Und für unsere Coding-Enthusiasten haben wir einen besonderen Leckerbissen: präzise Codebeispiele für jedes Modul, perfektioniert und optimiert durch unsere Experten. Ob Sie eine spezifische Funktion ansteuern oder ein komplexes Projekt umsetzen möchten, wir haben den richtigen Code für Sie. Kurzum, unsere Wissensdatenbank ist ein Eldorado für jeden Technikbegeisterten. Jede Information, jeder Tipp, jedes Detail - alles wurde mit höchster Sorgfalt zusammengestellt, um Ihnen das bestmögliche Erlebnis zu bieten19,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wird die private Rente von der gesetzlichen Rente abgezogen?
Nein, die private Rente wird nicht von der gesetzlichen Rente abgezogen. Die gesetzliche Rente und die private Rente sind zwei separate Rentenarten, die unabhhängig voneinander sind. Die private Rente wird zusätzlich zur gesetzlichen Rente ausgezahlt und dient dazu, die Versorgungslücke im Alter zu schließen. Es ist wichtig, sowohl in die gesetzliche als auch in die private Altersvorsorge zu investieren, um im Alter finanziell abgesichert zu sein. **
-
Wird die private Rente auf die gesetzliche Rente angerechnet?
Wird die private Rente auf die gesetzliche Rente angerechnet? Diese Frage kann nicht pauschal beantwortet werden, da es von verschiedenen Faktoren abhängt, wie die private Rente gestaltet ist. In der Regel werden private Renten nicht auf die gesetzliche Rente angerechnet, da sie unabhängig voneinander sind. Allerdings kann es Ausnahmen geben, zum Beispiel wenn es sich um eine betriebliche Altersvorsorge handelt, die mit der gesetzlichen Rente verrechnet wird. Es ist daher ratsam, sich individuell beraten zu lassen, um Klarheit über die Anrechnungsmöglichkeiten zu erhalten. **
-
Ist Rente Kirchensteuerpflichtig?
Die Kirchensteuer wird in Deutschland auf Einkommen und bestimmte Kapitaleinkünfte erhoben. Renteneinkünfte sind grundsätzlich kirchensteuerpflichtig, sofern der Rentner Mitglied einer steuererhebenden Religionsgemeinschaft ist. Die Kirchensteuer wird direkt von der Rentenversicherung einbehalten und an die jeweilige Religionsgemeinschaft abgeführt. Es ist daher wichtig, bei Renteneinkünften die Religionszugehörigkeit anzugeben, um die Kirchensteuer korrekt zu berechnen und abzuführen. Es gibt jedoch auch die Möglichkeit, einen Kirchensteuerrückerstattungsantrag zu stellen, wenn man aus der Kirche ausgetreten ist oder bestimmte Voraussetzungen erfüllt. **
-
Wann kontenklärung Rente?
Die Kontenklärung für die Rente erfolgt in der Regel automatisch durch den Rentenversicherungsträger. Dabei werden alle relevanten Versicherungszeiten und Beitragszeiten überprüft, um die Rentenhöhe zu berechnen. Es kann jedoch auch vorkommen, dass Versicherte selbst aktiv werden müssen, wenn Unstimmigkeiten oder Lücken in den Versicherungszeiten bestehen. In diesem Fall sollten sie sich direkt an ihren Rentenversicherungsträger wenden, um eine Kontenklärung zu beantragen. Eine regelmäßige Überprüfung der eigenen Rentenansprüche kann dabei helfen, eventuelle Fehler oder Lücken frühzeitig zu erkennen und zu korrigieren. Es ist ratsam, sich frühzeitig mit dem Thema Kontenklärung auseinanderzusetzen, um im Rentenalter keine bösen Überraschungen zu erleben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.